氢能产业链专题研究 氢能加速发展,燃料电池气体系统直接受益,气体压缩机械迎来新机遇
一、氢能产业进入加速期,政策与市场共振
在“双碳”目标引领下,氢能作为清洁能源的重要方向,正迎来前所未有的发展机遇。2022年以来,国家层面相继出台《氢能产业发展中长期规划(2021-2035年)》《“十四五”可再生能源发展规划》等顶层设计,明确氢能的战略定位——未来国家能源体系的重要组成部分、用能终端实现绿色低碳转型的重要载体、战略性新兴产业和未来产业重点发展方向。地方层面,北京、上海、广东、河北等地纷纷发布氢能产业行动方案,规划产值目标与加氢站建设数量,产业链投资热度持续升温。
从市场端看,氢燃料电池汽车示范城市群全面落地,五大城市群(北京、上海、广东、河北、河南)进入积分考核阶段,带动燃料电池系统及核心零部件需求快速增长。与此绿氢制备在西北、华北等可再生能源富集地区加速布局,化工、钢铁、交通等领域的替代应用逐步铺开。氢能产业链从制氢、储运、加注到终端应用,各环节均呈现加速发展态势。
二、燃料电池汽车放量,气体系统直接受益
燃料电池系统是氢能交通应用的核心。一套燃料电池系统由电堆、空气供应系统、氢气供应系统、水热管理系统及控制单元构成。其中,气体供应系统(包括空气 compressor、氢气循环泵、增湿器等)直接决定电堆的工作效率、寿命和可靠性,是燃料电池系统成本与性能的关键环节。
1. 空气供应系统——空压机为核心
空气压缩机(简称空压机)是燃料电池阴极供气的核心部件,负责将过滤后的空气增压送入电堆,参与电化学反应。其性能直接影响电堆的功率密度、效率及水平衡。燃料电池对空压机提出特殊要求:
- 无油运行:避免润滑油污染膜电极;
- 小型化、轻量化:适应车用空间限制;
- 宽工况高效:满足变载需求,抑制喘振;
- 低噪声、高可靠性:确保整车NVH与寿命。
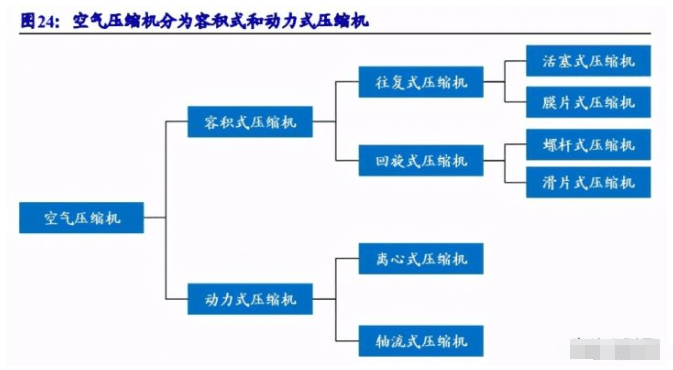
目前主流技术路线包括离心式、罗茨式、螺杆式和涡旋式。离心式空压机因效率高、体积小成为大功率燃料电池系统的首选;罗茨式与螺杆式则在中小功率领域各有应用。随着燃料电池汽车向大功率、长寿命方向发展,高速离心式空压机及带能量回收的膨胀机一体化方案成为研发热点。
2. 氢气供应系统——循环泵与引射器
氢气供应系统负责将高压储氢瓶中的氢气减压后送入电堆,并将未反应的过量氢气循环利用以提高利用率,同时维持电堆内部水平衡与温度均匀性。关键部件包括:
- 氢气循环泵:主动式循环方案的核心,要求无油、耐氢脆、低泄漏、长寿命。目前以罗茨式、爪式、涡旋式为主流。
- 引射器:被动式循环方案,结构简单、无运动部件,但在低负荷工况下引射能力有限,常与循环泵耦合使用。
- 减压阀与喷射器:精确控制氢气压力与流量。
随着燃料电池系统对效率与寿命要求的提升,氢气循环泵正朝着高速化、集成化、智能化方向发展,与氢喷射器组成联合循环系统成为趋势。
3. 水热管理与增湿系统
燃料电池反应生成水,同时需要保持膜电极处于最佳湿润状态。增湿器(中空纤维膜增湿器为主)利用电堆排出湿气对进气进行加湿,保障质子传导效率。水热管理系统则通过冷却液循环与散热器控制电堆温度,其核心部件包括水泵、节温器、散热器等。气体系统与热管理系统的集成化设计(如空压机与膨胀机、增湿器与冷却模块集成)正成为提升系统功率密度、降低成本的系统级解决方案。
三、气体压缩机械:从燃料电池到氢能全链条的隐形冠军
气体压缩机械不仅服务于燃料电池气体系统,更贯穿氢能全产业链:制氢端、储运端、加注端,处处可见其身影。因此,氢能加速发展,气体压缩机械环节将直接受益,并有望催生百亿级市场空间。
1. 制氢环节:压缩机是核心装备
- 电解水制氢:无论是碱性电解槽(ALK)、质子交换膜电解槽(PEM)还是固体氧化物电解槽(SOEC),产出的氢气初始压力低(通常低于3MPa),需通过压缩机增压至20-30MPa进行储运。电解过程需要氢气循环泵、氧气分离压缩机等辅助设备。
- 工业副产氢提纯:副产氢需经过变压吸附(PSA)等提纯后压缩,压缩机是耗能与投资的关键设备。
- 天然气重整制氢:需多级压缩将原料气与合成气增压。
2. 储运环节:压缩机决定储运效率
- 高压气氢储运:长管拖车压力已从20MPa向30MPa甚至50MPa升级,需要更高压力的充装压缩机。
- 液氢储运:氢气液化装置中,氢压缩机与氦压缩机(用于制冷循环)是核心。液氢储运的能耗与经济性高度依赖压缩机效率。
- 管道输氢:长距离输氢管道需设置增压站,压缩机是主要投资与运维成本。
3. 加氢站:压缩机组占核心成本
加氢站是氢能基础设施的关键节点,其成本构成中,氢气压缩机组占比高达30%-40%,是加氢站最核心、技术难度最大的设备。加氢站压缩机需满足:
- 高压:排气压力通常为35MPa或70MPa;
- 大排量、快充:满足乘用车与商用车快速加注需求;
- 高可靠性、低故障率:加氢站停机损失大;
- 隔膜式或液驱式为主:确保氢气纯净、无油污染。
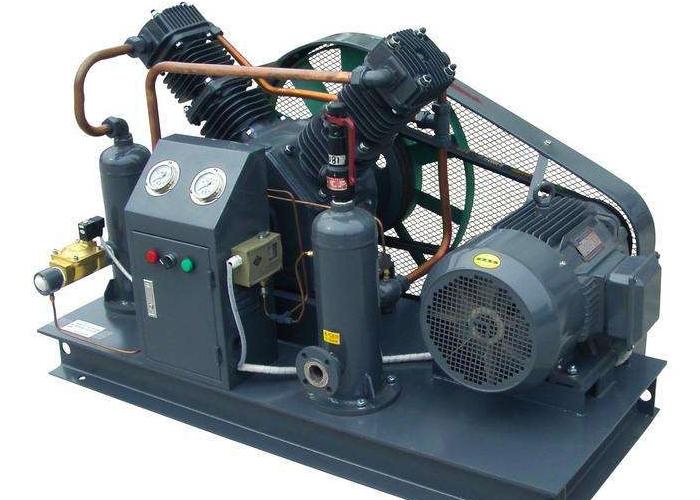
当前加氢站压缩机市场以隔膜式、液驱式及离子液压缩机为主。隔膜式纯度高但排量有限、膜片寿命短;液驱式结构相对简单、维护成本低,在国内加氢站中占比提升较快。随着加氢站向70MPa、大排量、智能化方向发展,压缩机技术升级需求迫切,国产化替代空间广阔。
四、市场展望与投资逻辑
- 燃料电池汽车放量直接拉动空压机、氢循环泵需求:按每辆燃料电池车配备1台空压机、1台氢循环泵测算,若2025年国内燃料电池汽车保有量达5-10万辆,对应空压机与氢循环泵市场空间分别约15-30亿元、10-20亿元。
- 加氢站建设提速带动压缩机组需求:按每站配置2-4台压缩机、单台价值量200-400万元测算,未来五年国内规划建设加氢站超1000座,对应压缩机市场约50-150亿元。
- 绿氢项目爆发驱动制氢与储运压缩机增长:西北地区大型风光制氢项目陆续启动,电解水制氢后压缩及储运环节压缩机需求将呈指数级增长。
- 国产替代与技术进步并行:目前高端空压机、氢气循环泵、加氢站压缩机仍以进口为主,价格高、交期长。国内企业加速布局,部分产品已实现样机验证与小批量供货,未来进口替代红利显著。
五、
氢能产业正从示范推广走向规模化应用,燃料电池气体系统作为提升电堆性能与寿命的关键部件,将直接受益于燃料电池汽车放量。与此气体压缩机械作为氢能全产业链的通用设备,从制氢、储运到加注,各环节均离不开其支撑。随着技术迭代与国产化推进,具备核心技术和先发优势的压缩机及燃料电池气体系统供应商,有望在氢能浪潮中占据重要位置,迎来黄金发展期。
(注:本文仅作行业趋势分析,不构成任何投资建议。)
如若转载,请注明出处:http://www.gzgko.com/product/16.html
更新时间:2026-09-15 14:42:51